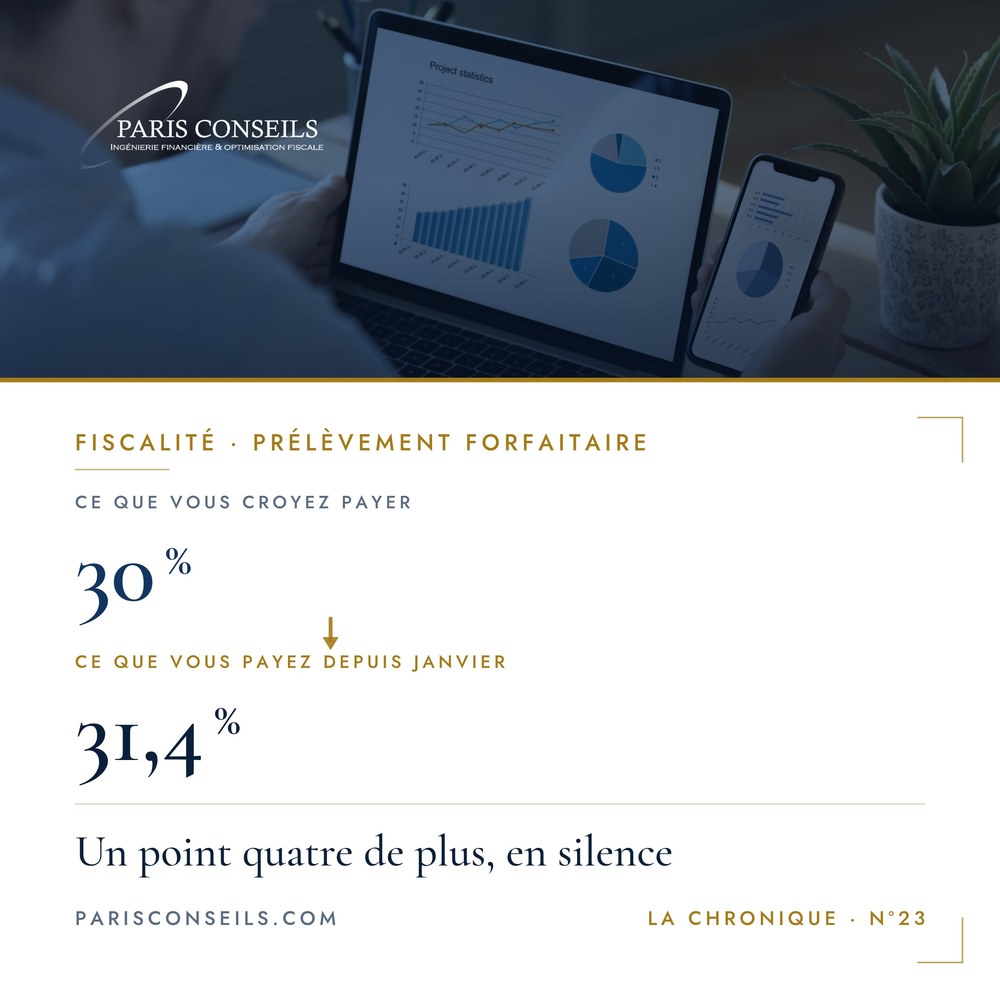
Depuis le 1er janvier 2026, la CSG sur les revenus du capital est passée de 9,2 % à 10,6 %. Le prélèvement forfaitaire unique est donc à 31,4 %, pas à 30 %. Sur une distribution de 200 000 €, cela fait 2 800 € que personne n’avait budgétés.
Il y a des hausses d’impôt qui font la une. Et il y a celles qui passent par une ligne de la loi de financement de la sécurité sociale, et dont on s’aperçoit à la réception de l’avis.
Ce qui a changé au 1er janvier
La contribution sociale généralisée sur les revenus du capital est passée de 9,2 % à 10,6 %. Le total des prélèvements sociaux sur ces revenus est donc de 18,6 %, contre 17,2 % auparavant.
Le prélèvement forfaitaire unique, que tout le monde appelle la flat tax, additionne 12,8 % d’impôt sur le revenu et ces prélèvements sociaux. Il est donc à 31,4 %, et non plus à 30 %.
Ce que cela coûte
Sur une distribution de dividendes de 200 000 €, l’écart est de 2 800 €.
Sur une cession de titres dégageant 500 000 € de plus-value, il est de 7 000 €.
Ce ne sont pas des montants qui changent une vie. Ce sont des montants qui n’étaient pas dans le calcul, et qui arrivent après la décision.
Le point de bascule s’est déplacé
C’est l’effet le plus intéressant, et le moins commenté.
Un dirigeant qui se verse un dividende a le choix entre le prélèvement forfaitaire et le barème progressif. Au barème, il subit son taux marginal, mais il bénéficie de l’abattement de 40 % sur les dividendes et de la déductibilité partielle de la CSG.
Le relèvement de la CSG modifie les deux termes de la comparaison en même temps, et il ne les modifie pas dans le même sens. Le point d’équilibre entre les deux options s’est déplacé. Tout arbitrage calculé avant 2026 est à refaire.
Ce qui n’a pas bougé
Le barème de l’impôt sur le revenu a été indexé de 0,9 %. Les tranches applicables aux revenus 2025 sont inchangées dans leur structure : 11 % à partir de 11 601 €, 30 % à partir de 29 580 €, 41 % à partir de 84 578 €, 45 % au-delà de 181 917 €.
L’impôt sur la fortune immobilière n’a pas été remplacé. La contribution sur les hauts patrimoines qui devait s’y substituer au 1er janvier 2026 a été abandonnée en cours de navette.
Ce qu’il y a à faire
Deux choses, et elles se font avant la fin de l’exercice.
Refaire le calcul de l’arbitrage entre prélèvement forfaitaire et barème, avec les taux de 2026 et non ceux de 2025.
Regarder où sont logés vos revenus financiers. Tous les supports ne subissent pas le nouveau taux, et l’écart créé n’est pas mince. C’est l’objet de la chronique suivante.
Encore faut-il avoir les informations.
Sources
- Code de la sécurité sociale, article L. 136-8, taux de la contribution sociale généralisée sur les revenus du patrimoine et de placement
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, relèvement du taux de CSG sur les revenus du capital de 9,2 % à 10,6 %
- Service-public.fr, évolution du taux du prélèvement forfaitaire unique, actualité du 10 février 2026
- Impots.gouv.fr, brochure pratique impôt sur le revenu 2026, principales nouveautés
- Service-public.fr, fiche F1419, barème de l’impôt sur le revenu applicable aux revenus 2025, indexation de 0,9 % par la loi de finances pour 2026