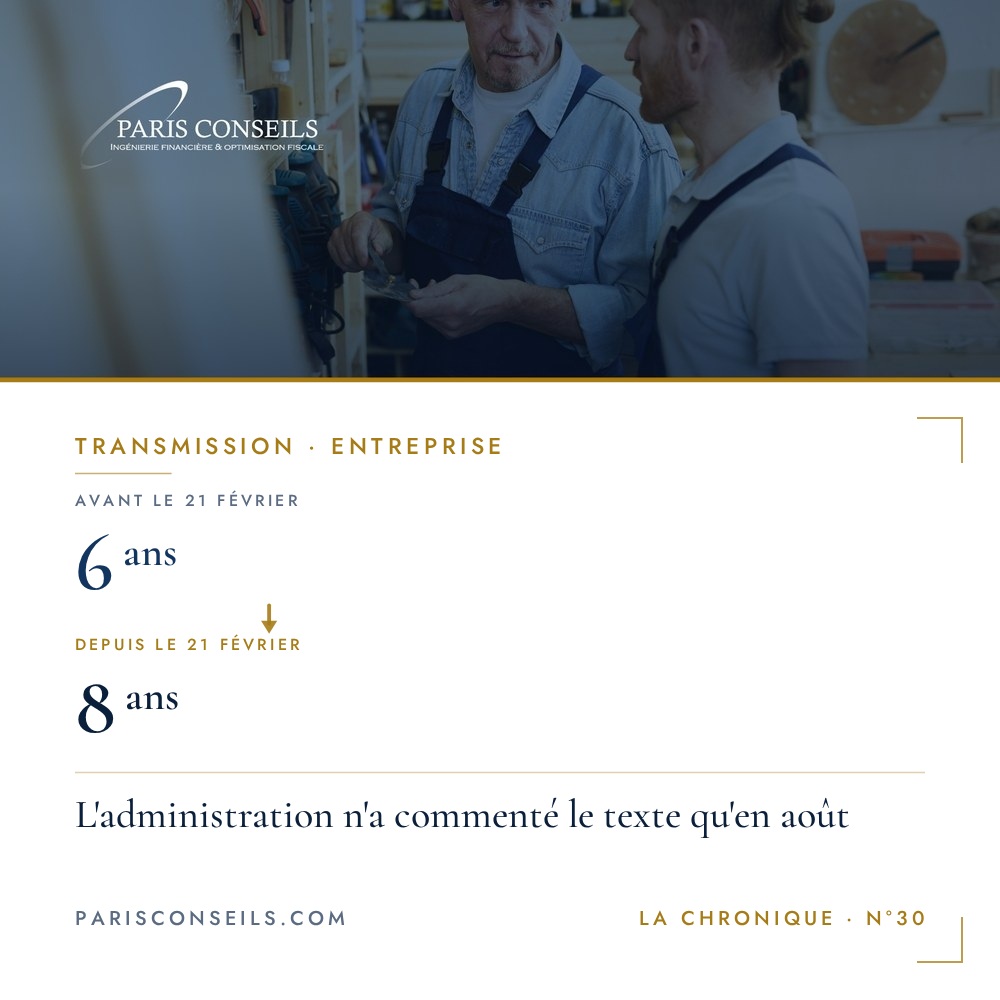
La loi de finances pour 2026 a porté l’engagement individuel de conservation de quatre à six ans. Cumulé à l’engagement collectif de deux ans, le verrou passe de six à huit ans. Les biens somptuaires sortent de l’abattement de 75 %. Le commentaire administratif n’est arrivé que le 10 août.
Le pacte Dutreil reste le dispositif le plus puissant de la transmission d’entreprise française. Il vient de devenir plus exigeant, et beaucoup de montages en cours ont été signés sans le savoir.
Ce que le texte a changé
Deux modifications, entrées en vigueur pour les transmissions intervenues à compter du 21 février 2026.
La première : l’engagement individuel de conservation passe de quatre à six ans. Cumulé à l’engagement collectif de deux ans, la durée totale d’immobilisation des titres passe de six à huit ans.
La seconde : les biens dits somptuaires, qui ne sont pas exclusivement affectés par la société à son activité opérationnelle, sortent de l’assiette de l’exonération partielle de 75 %.
Ce que l’abattement vaut encore
Il faut garder la mesure de ce qui reste. L’exonération porte sur 75 % de la valeur des titres transmis.
Sur une entreprise valorisée trois millions d’euros transmise à un enfant, l’assiette taxable tombe de 3 000 000 € à 750 000 €. Après l’abattement de 100 000 € en ligne directe, les droits passent d’environ 1 180 000 € à environ 133 000 €.
Un million d’euros d’écart. C’est pour cela que le dispositif mérite qu’on accepte ses contraintes, même alourdies.
Le problème de calendrier
La loi est du 19 février 2026. Le commentaire de l’administration au bulletin officiel des finances publiques n’est paru que le 10 août 2026.
Entre les deux, six mois. Tous les pactes montés pendant cette période l’ont été sans doctrine, sur la seule lecture du texte.
La zone grise principale est la définition des biens somptuaires et le critère d’affectation exclusive à l’activité opérationnelle. Un immeuble de bureaux occupé par la société est affecté. Un appartement mis à disposition du dirigeant ne l’est pas. Entre les deux, il y a tout un gradient, et c’est là que se joueront les redressements.
Ce que huit ans veulent dire concrètement
Huit ans, ce n’est pas une formalité administrative. C’est une contrainte de vie.
Pendant huit ans, les titres ne peuvent être cédés qu’à des conditions strictes. Un enfant qui veut sortir, une mésentente entre héritiers, une opportunité de cession du groupe, un divorce : chacun de ces événements se heurte au verrou.
Allonger de deux ans une contrainte déjà lourde, c’est augmenter la probabilité qu’un événement de la vie vienne la percuter.
Ce qu’il y a à faire
Si vous avez un pacte en cours de signature, faites-le relire à l’aune du commentaire du 10 août, en particulier sur les actifs détenus par la société.
Si vous avez un pacte signé entre février et août, la même relecture s’impose.
Et si vous envisagez une transmission, posez la question autrement : la question n’est plus seulement de savoir combien le Dutreil vous fait gagner. Elle est de savoir si votre famille peut tenir huit ans.
Encore faut-il avoir les informations.
Sources
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 8, modifiant les articles 787 B et 787 C du code général des impôts
- BOFiP, actualité du 10 août 2026, commentaire des modifications apportées au régime d’exonération partielle Dutreil : allongement de l’engagement individuel de conservation de quatre à six ans et exclusion des biens somptuaires non affectés à l’activité opérationnelle
- BOFiP, BOI-ENR-DMTG-10-20-40-10, doctrine consolidée au 10 août 2026
- Code général des impôts, article 787 B, exonération partielle de droits de mutation à titre gratuit à hauteur de 75 % de la valeur des titres
- Code général des impôts, article 779, abattement de 100 000 € en ligne directe, et article 777, barème des droits de mutation à titre gratuit