Sans apport ni épargne préalable, un studio meublé financé à 100 % se rembourse pour l’essentiel par son loyer, pendant que l’amortissement et les intérêts effacent l’impôt. Sur dix ans, le calcul, mensualité par mensualité, est sans ambiguïté.
Se constituer un capital sans épargner d’abord : le mécanisme s’appelle la location meublée au régime réel, financée intégralement à crédit. La banque avance le prix, le locataire paie l’essentiel de la mensualité, l’amortissement et les intérêts neutralisent l’impôt sur les loyers. Votre part, c’est l’effort d’épargne réel ; ce qui se constitue, c’est le capital remboursé.
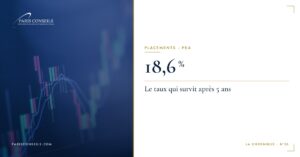
Selon l’Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers atteignait 3,31 % en août 2026, 3,35 % sur 25 ans ; les barèmes de septembre remontent depuis le relèvement des taux directeurs de la BCE, le 10 septembre. La loi de financement de la sécurité sociale pour 2026 a porté la CSG sur les revenus du capital de 9,2 % à 10,6 % : les loyers meublés non professionnels, imposés en BIC, supportent 18,6 % de prélèvements sociaux dès l’imposition des revenus 2025, quand les loyers nus et les plus-values immobilières restent à 17,2 %.
Trois lignes qui effacent l’impôt
Au micro-BIC, de plein droit jusqu’à 83 600 € de recettes en 2026, l’abattement de 50 % laisse la moitié des loyers imposable, crédit ou non. Au réel, vous déduisez les charges effectives, les intérêts d’emprunt, puis l’amortissement du bâti, calculé par composants, et du mobilier ; seule la quote-part du terrain est exclue. L’article 39 C du Code général des impôts plafonne l’amortissement déductible aux loyers diminués des autres charges : il ne crée jamais de déficit, et la fraction non utilisée se reporte sur les exercices suivants, sans limitation de durée.
Le calcul, sur un studio à 180 000 €
Un studio meublé acheté 180 000 €, dont 30 000 € de terrain, financé à 100 % sur 25 ans au taux moyen constaté sur cette durée, 3,35 % hors assurance : mensualité de 887 €. Loyer de 850 € par mois, soit 10 200 € par an. Charges réelles de 2 600 € par an (taxe foncière, copropriété, assurances, comptable), soit 217 € par mois. Mobilier : 8 000 €. Frais d’acquisition en sus, intégrés au prêt selon la banque.
La première année, les intérêts atteignent 5 959 € et le capital remboursé 4 682 €. Le résultat avant amortissement s’établit à 1 641 €. L’amortissement, 5 000 € sur le bâti de 150 000 € (30 ans en moyenne pondérée) et 1 000 € sur le mobilier (8 ans), est plafonné à ces 1 641 € : le résultat imposable tombe à zéro, et 4 359 € partent en report. Au micro-BIC, le même studio aurait laissé 5 100 € imposables, soit 2 479 € d’impôt et de prélèvements à 30 % de tranche marginale (48,6 % avec les prélèvements sociaux).
L’effort d’épargne mensuel réel ressort à 253 € : 887 € de mensualité, plus 217 € de charges, moins 850 € de loyer, sans impôt. Sur dix ans, à loyer et charges constants, le résultat imposable reste nul, le stock d’amortissement reporté (33 700 € la dixième année) relayant les intérêts décroissants. Le tableau d’amortissement du prêt affiche alors 54 700 € de capital remboursé, pour 30 400 € d’effort cumulé. Le reste, le locataire l’a payé.
Ce capital n’est pas une plus-value : il correspond au prêt remboursé, que le bien vaille demain plus ou moins que 180 000 €. Deux réserves. La revente : depuis la loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025, article 84), les amortissements déduits, 24 300 € après dix ans ici, minorent le prix d’acquisition retenu pour la plus-value de cession, avant abattements pour durée de détention, pour toute vente depuis le 15 février 2025 ; seules les résidences services pour étudiants, seniors ou personnes dépendantes échappent à la règle. Le crédit : 35 % d’effort maximal assurance comprise et 25 ans (Haut Conseil de stabilité financière), et une partie seulement du loyer retenue, souvent 70 %.
Ce qu’il y a à faire
Déclarer l’activité au guichet unique des formalités d’entreprises dans les quinze jours du début de la location, puis opter pour le réel dans les délais de l’article 50-0 du Code général des impôts : au dépôt de la première déclaration de résultats pour une activité nouvelle, avant la date limite de déclaration des revenus de l’année précédente pour un bien déjà au micro-BIC. Confier bilan, liasse et amortissements à un comptable, aux honoraires déductibles. Signer un bail meublé d’un an (neuf mois pour un étudiant), mobilier conforme au décret n° 2015-981 du 31 juillet 2015, dépôt de garantie limité à deux mois de loyer. Souscrire une assurance loyers impayés, 2 à 4 % du loyer environ, déductible au réel. Chez Paris Conseils, ce type de montage se tranche sur une note patrimoniale : capacité d’emprunt, loyer de marché, amortissement composant par composant et effort mensuel, avant de signer.