Depuis 2018, les dividendes, les intérêts et les plus-values de cession de titres sont taxés par défaut à la flat tax, portée à 31,4 % en 2026. Une option permet de revenir au barème progressif de l’impôt sur le revenu, et une partie des contribuables qui y auraient intérêt ne la coche jamais.
Si vous avez perçu des dividendes, touché des intérêts ou réalisé une plus-value sur la cession de titres cette année, un choix vous concerne, même si vous ne l’avez jamais exercé consciemment. Depuis 2018, ces revenus sont soumis par défaut au prélèvement forfaitaire unique, la flat tax. Aucune démarche n’est nécessaire pour en bénéficier : c’est le régime qui s’applique automatiquement, sauf si une case précise est cochée sur la déclaration pour revenir au barème progressif de l’impôt sur le revenu. Cette option existe depuis la création du PFU. Une large partie des contribuables l’ignore, ou l’oublie au moment de remplir le formulaire 2042.
Un taux par défaut qui vient d’augmenter
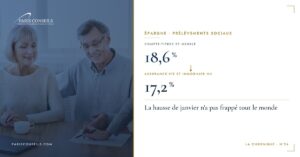
En 2026, la flat tax s’élève à 31,4 % sur les dividendes, les intérêts et les plus-values de cession de valeurs mobilières. Elle se décompose en 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux. Cette seconde part a augmenté au 1er janvier 2026 : la contribution sociale généralisée sur les revenus du capital est passée de 9,2 % à 10,6 %, en application de la loi de financement de la sécurité sociale pour 2026. Le taux global, stable à 30 % depuis la création du PFU en 2018, franchit ainsi pour la première fois le seuil des 31 %.
Ce taux forfaitaire s’applique quel que soit le niveau de revenu du foyer. C’est précisément ce qui en fait, pour certains contribuables, un mauvais calcul. L’option pour le barème progressif, matérialisée par la case 2OP de la déclaration de revenus, porte sur l’ensemble des revenus de capitaux mobiliers et des plus-values mobilières du foyer pour l’année entière : il n’est pas possible de l’appliquer ligne par ligne, ni de mélanger les deux régimes sur un même millésime de revenus. Elle ouvre par ailleurs un mécanisme que la flat tax exclut : un abattement de 40 % sur le montant brut des dividendes avant leur intégration au revenu imposable. Les prélèvements sociaux, eux, restent dus sur la totalité du montant brut, quel que soit le régime choisi.
Le calcul qui départage les deux régimes
Prenons un foyer qui perçoit 8 000 € de dividendes bruts sur un compte-titres ordinaire, le reste de ses revenus le situant dans la tranche marginale à 11 % du barème 2026, sans franchissement de la tranche à 30 % une fois les dividendes intégrés.
- Sous flat tax : l’impôt sur le revenu s’élève à 1 024 € (12,8 % de 8 000 €) et les prélèvements sociaux à 1 488 € (18,6 % de 8 000 €), soit un prélèvement total de 2 512 €.
- Sous option barème : l’abattement de 40 % ramène l’assiette imposable à 4 800 €, taxés à 11 %, soit 528 € d’impôt sur le revenu ; les prélèvements sociaux restent à 1 488 € ; le prélèvement total ressort à 2 016 €.
L’écart s’élève à 496 €, conservés en plus par le foyer qui a coché la case 2OP. L’option ouvre en outre droit, l’année suivante, à la déduction de 6,8 points de CSG du revenu imposable, un avantage propre au barème que la flat tax ne procure jamais.
Le calcul s’inverse dès que la tranche marginale atteint 30 %. Sur les mêmes 8 000 € de dividendes, l’impôt sur l’assiette abattue atteint alors 1 440 €, portant le prélèvement total à 2 928 €, supérieur aux 2 512 € de la flat tax. Le point de bascule se situe entre les tranches à 11 % et à 30 % du barème : au-delà, la flat tax redevient le choix le plus favorable, ce qui explique pourquoi elle s’applique par défaut à la majorité des contribuables.
Un dernier élément mérite d’être signalé. Jusqu’aux revenus de 2025, déclarés au printemps 2026, l’option pour le barème est définitive une fois cochée. La loi de finances pour 2026 introduit une souplesse nouvelle pour les revenus perçus à compter de cette année : la possibilité de revenir sur ce choix a posteriori si le calcul se révèle finalement défavorable, une marge de correction qui n’existait pas jusqu’ici.
Chez Paris Conseils, cet arbitrage se documente sur une note patrimoniale : le détail de vos revenus mobiliers de l’année, le régime le plus favorable pour chacun, et l’écart chiffré entre les deux. Pas une case cochée par réflexe, une décision documentée.